
Sie haben leider keine Immobilien auf Ihrer Merkliste.
Sie haben eine Frage? Hinterlassen Sie hier Ihre Kontaktdaten, wir rufen Sie gerne zurück!
REALOGIS: Stuttgarter Logistikimmobilienmarkt stabilisiert sich auf niedrigem Niveau – Bodenbildung zeichnet sich ab
- Flächenumsatz stabilisiert sich bei 113.700 m²
- Spitzenmieten stagnieren erstmals seit 2020
- Logistik und Spedition erhöhen Flächenumsatz um mehr als das Sechsfache
- Esslingen löst Ludwigsburg als umsatzstärkste Region ab
- Flächen bis einschließlich 5.000 m² dominieren mit 86 % Umsatzanteil
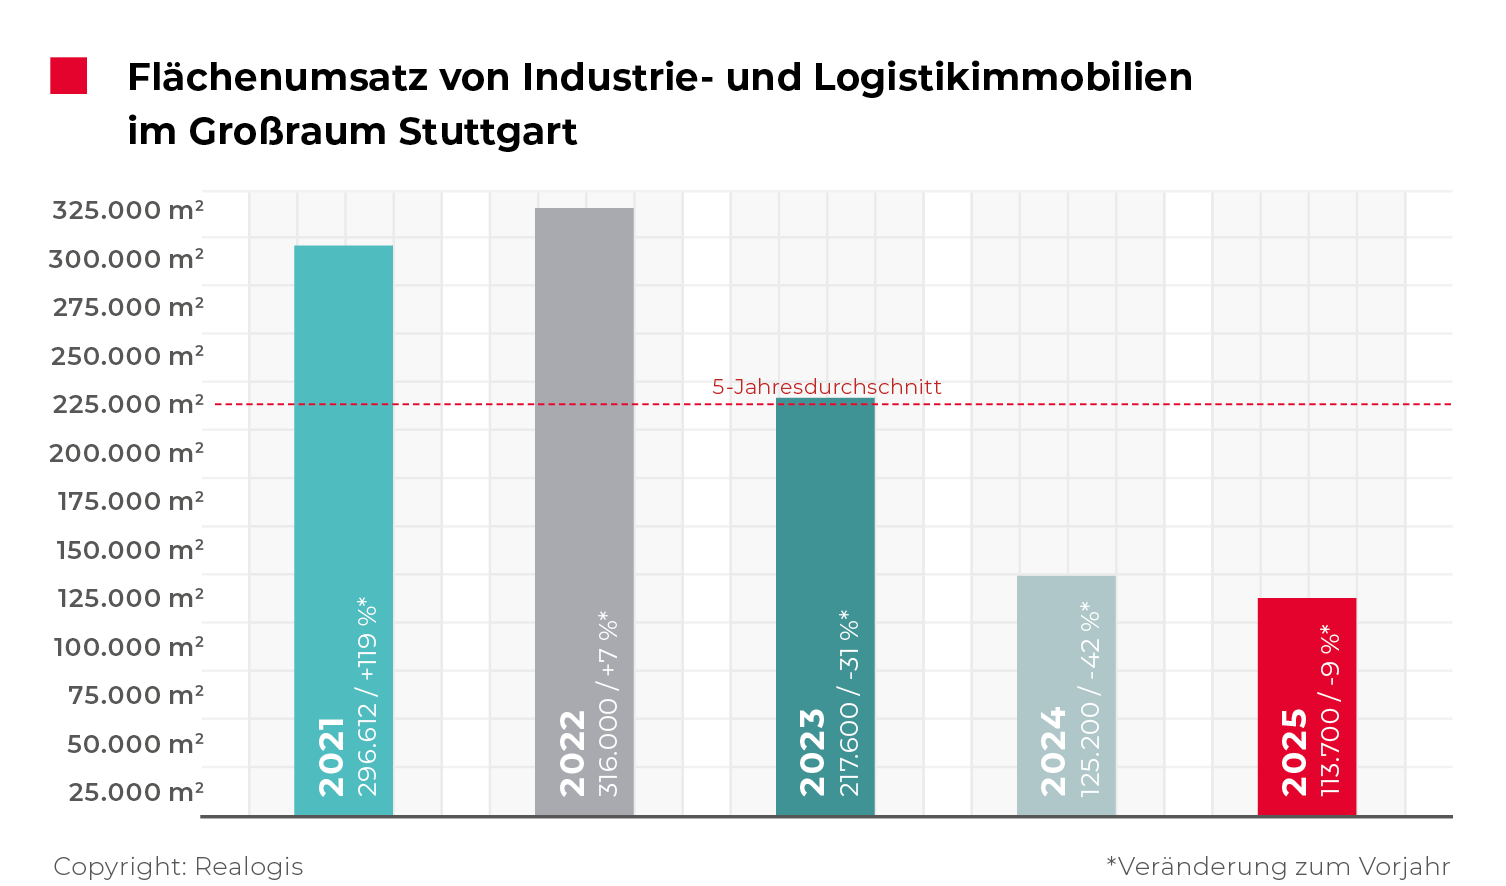
Joel Adam, Geschäftsführer der Realogis Immobilien Stuttgart GmbH, kommentiert: “Die Flächennachfrage bleibt vor dem Hintergrund der gesamtwirtschaftlichen Lage sowie der strukturellen Herausforderungen, insbesondere in der Automotive-Industrie, selektiv. Aber die Region Stuttgart verfügt über hohe industrielle Kompetenz, ausgeprägtes technologisches Know-how und starke Innovationsstrukturen. Diese wirken stabilisierend und bilden die Grundlage für eine moderate Belebung des Flächenumsatzes im Jahresverlauf 2026.“
Mieten durchbrechen Aufwärtstrend
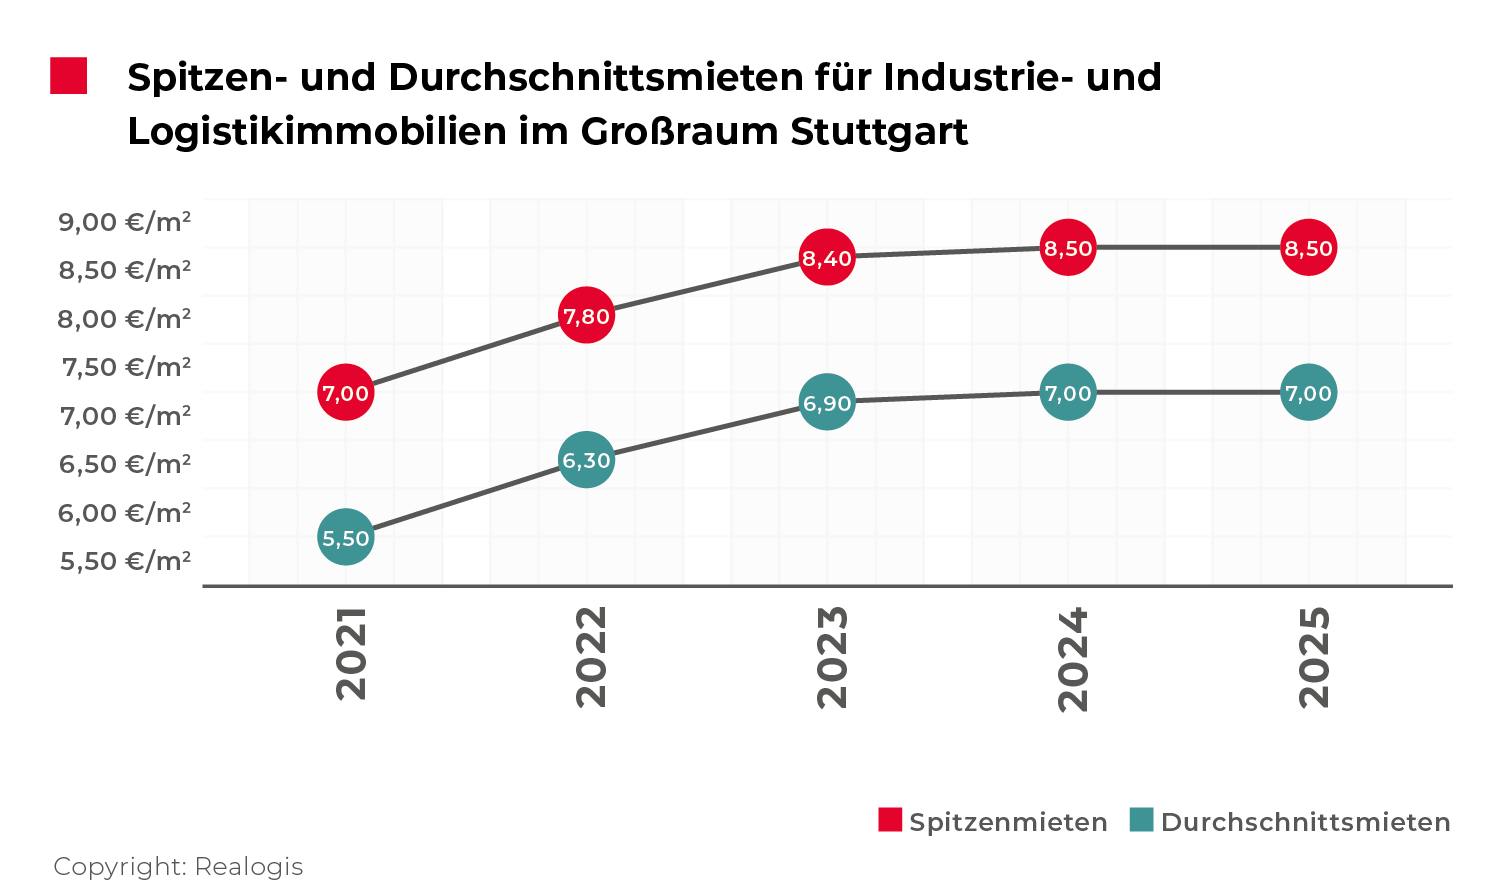
Die Spitzenmiete bleibt stabil bei 8,50 €/m² und stoppt damit den seit 2020 anhaltenden Aufwärtstrend. Die Durchschnittsmiete stagniert bei 7,00 €/m². Beide Werte liegen 6 % beziehungsweise 7 % über ihrem jeweiligen 5-Jahresdurchschnitt. Der Abstand zwischen Spitzen- und Durchschnittsmiete beträgt seit fünf Berichtszeiträumen stabil 1,50 €/m². Bei weiterhin begrenztem Angebot moderner Flächen in nachgefragten Lagen wirken gestiegene Bau- und Finanzierungskosten zwar preistreibend, die zurückhaltende Nachfrage verhindert jedoch weitere Verteuerungen.
Bestandsflächen dominieren, Neubauten mit geringer Bedeutung
Abschlüsse in Bestandsflächen blieben mit 98.200 m² beziehungsweise 87 % des Gesamtflächenumsatzes taktgebend. Neubauten erreichten 2025 insgesamt 15.500 m² und damit 13 % des Flächenumsatzes, wobei der überwiegende Teil (12.900 m² beziehungsweise 83 %) auf ehemalige Brownfield-Flächen entfiel. Der Abschluss durch LIDL im Landkreis Esslingen mit 9.000 m² trug zu rund 70 % des Brownfield-Volumens bei. Abschlüsse auf der Grünen Wiese spielten mit 2.600 m² (17 %) bei Vermietungen in Neubauten eine untergeordnete Rolle.
Esslingen übernimmt erstmals Spitzenposition beim Flächenumsatz
Mit 44.300 m² beziehungsweise 39 % des Gesamtflächenumsatzes löst der Landkreis Esslingen den vorjährigen Spitzenreiter Ludwigsburg ab. Der Landkreis Böblingen folgt auf Platz zwei mit 23.500 m² und verzeichnet mit einem Umsatzplus von 17.100 m² den höchsten Zuwachs aller Regionen. Der Flächenumsatz stieg um mehr als das 3,5-fache gegenüber dem Vorjahr. Ludwigsburg rutscht auf Platz drei mit 20.600 m² ab. Aufgrund ausbleibender Großabschlüsse halbierte sich der Flächenumsatz erneut. Im Rang unverändert blieb der viertplatzierte Landkreis Göppingen mit 13.000 m² beziehungsweise 11 %. Das Stadtgebiet Stuttgart trägt mit 8.700 m² lediglich 8 % zum Gesamtflächenumsatz bei.
Logistik und Spedition mit hohem Zuwachs; Klassischer Handel schlägt E-Commerce erneut
Die Branche Industrie und Produktion behauptet ihre Spitzenposition mit 39.500 m² beziehungsweise 35 % des Gesamtflächenumsatzes, verzeichnet jedoch einen Rückgang von 26 % gegenüber dem Vorjahr. Ursächlich für den rückläufigen Flächenumsatz war insbesondere das Ausbleiben größerer Abschlüsse, auf die im Vorjahr noch rund die Hälfte des Branchenflächenumsatzes entfielen.
Der Handel folgt mit 27.900 m² beziehungsweise 24 % des Gesamtflächenumsatzes auf Platz zwei. Innerhalb des Handels dominierten klassische stationäre Handelsunternehmen mit 82 % des Handelsflächenumsatzes deutlich gegenüber E-Commerce-Unternehmen mit 18 %. Lag das prozentuale Anteilsverhältnis E-Commerce zu stationärem Handel im Gesamtjahr 2023 noch bei 75 % zu 25 %, kippte das Verhältnis bereits 2024 auf 61 % zu 39 %.
Drittplatziert ist die Branche Logistik und Spedition mit 23.900 m² beziehungsweise 21 % des Gesamtflächenumsatzes. Sie verzeichnete als einzige Branche einen signifikanten Zuwachs von 546 % und kompensierte damit rund zwei Drittel der Rückgänge in den anderen Branchen.
Kleinere Flächen prägen das Marktgeschehen
In der Größenklasse ab 10.001 m² wurde 2025 kein Abschluss verzeichnet. Damit bleibt diese Größenklasse das zweite Jahr in Folge ohne Abschluss. Flächen zwischen 1.000 m² und 3.000 m² übernahmen mit 45.100 m² beziehungsweise 40 % des Gesamtflächenumsatzes die Spitzenposition und verzeichneten einen Zuwachs von 47 % gegenüber dem Vorjahr. Die Größenklasse 3.001 m² bis 5.000 m² folgt mit 34.000 m² beziehungsweise 30 % des Gesamtflächenumsatzes auf Platz zwei. Zusammen entfallen auf Flächen unter 5.001 m² insgesamt 86 % des Gesamtflächenumsatzes. Im Vorjahr waren es nur 56 %.
Kennzahlen im Überblick
- Flächenumsatz: 113.700 m²
- Spitzenmiete: 8,50 €/m²
- Durchschnittsmiete: 7,00 €/m²
- Bestandsflächen: 98.200 m² | Neubau: 15.500 m²
- Mieter: 104.700 m² | Eigennutzer: 9.000 m²

Pressekontakt REALOGIS:
Targa Communications
Jochen Goetzelmann und Arne Degener
Tel: +49 (151) 196 933 90
E-Mail: realogis@targacom.de
Unternehmenskontakt REALOGIS:
REALOGIS Holding GmbH
Silja Schuppler
Marketing
Leopoldstraße 154, 80804 München
Tel: +49/89/51 55 69 17
E-Mail: s.schuppler@realogis.de
www.realogis.de
REALOGIS. Die Nr. 1 bei Industrie- und Logistikimmobilien
Die REALOGIS Unternehmensgruppe ist Deutschlands führende Adresse für die Beratung und Vermittlung von Industrie- und Logistikimmobilien sowie Gewerbegrundstücken.Als eigentümergeführtes Haus mit Standorten in Berlin, Düsseldorf, Deutschland Süd/Nord, Frankfurt am Main, Hamburg, Leipzig, München und Stuttgart verfügt das 2005 gegründete Unternehmen über eine fundierte Marktkenntnis und mehr als zwanzigjährige Erfahrung im deutschen Immobiliensektor.
Rund 70 Mitarbeitende unterstützen nationale und internationale Unternehmen aus Logistik, Industrie, Handel und E-Commerce sowie private und institutionelle Investoren. Das Leistungsspektrum umfasst die Vermittlung von Mietern für Bestands- und Neubauimmobilien, die Begleitung von Investoren bei Akquisitionen und Projektentwicklungen, die Beratung bei der Grundstückssuche oder -veräußerung sowie die Entwicklung und Umsetzung ganzheitlicher Immobilienstrategien, von der Standortanalyse bis zur Verwertung nicht mehr betriebsnotwendiger Assets.