
Sie haben leider keine Immobilien auf Ihrer Merkliste.
Sie haben eine Frage? Hinterlassen Sie hier Ihre Kontaktdaten, wir rufen Sie gerne zurück!
Marktbericht Logistikimmobilienmarkt Stuttgart Gesamtjahr 2025
- Zum Logistikmarkt der Wirtschaftsregion
Im Marktgebiet Stuttgart wurden im Gesamtjahr 2025 insgesamt 113.700 m² Logistik- und Industriefläche von Mietern und Eigennutzern umgesetzt (2024: 125.200 m², -9 %). Grundlage der Auswertung sind die Marktdaten der REALOGIS Unternehmensgruppe, Deutschlands führendem Beratungsunternehmen für Industrie- und Logistikimmobilien sowie Gewerbegrundstücke.
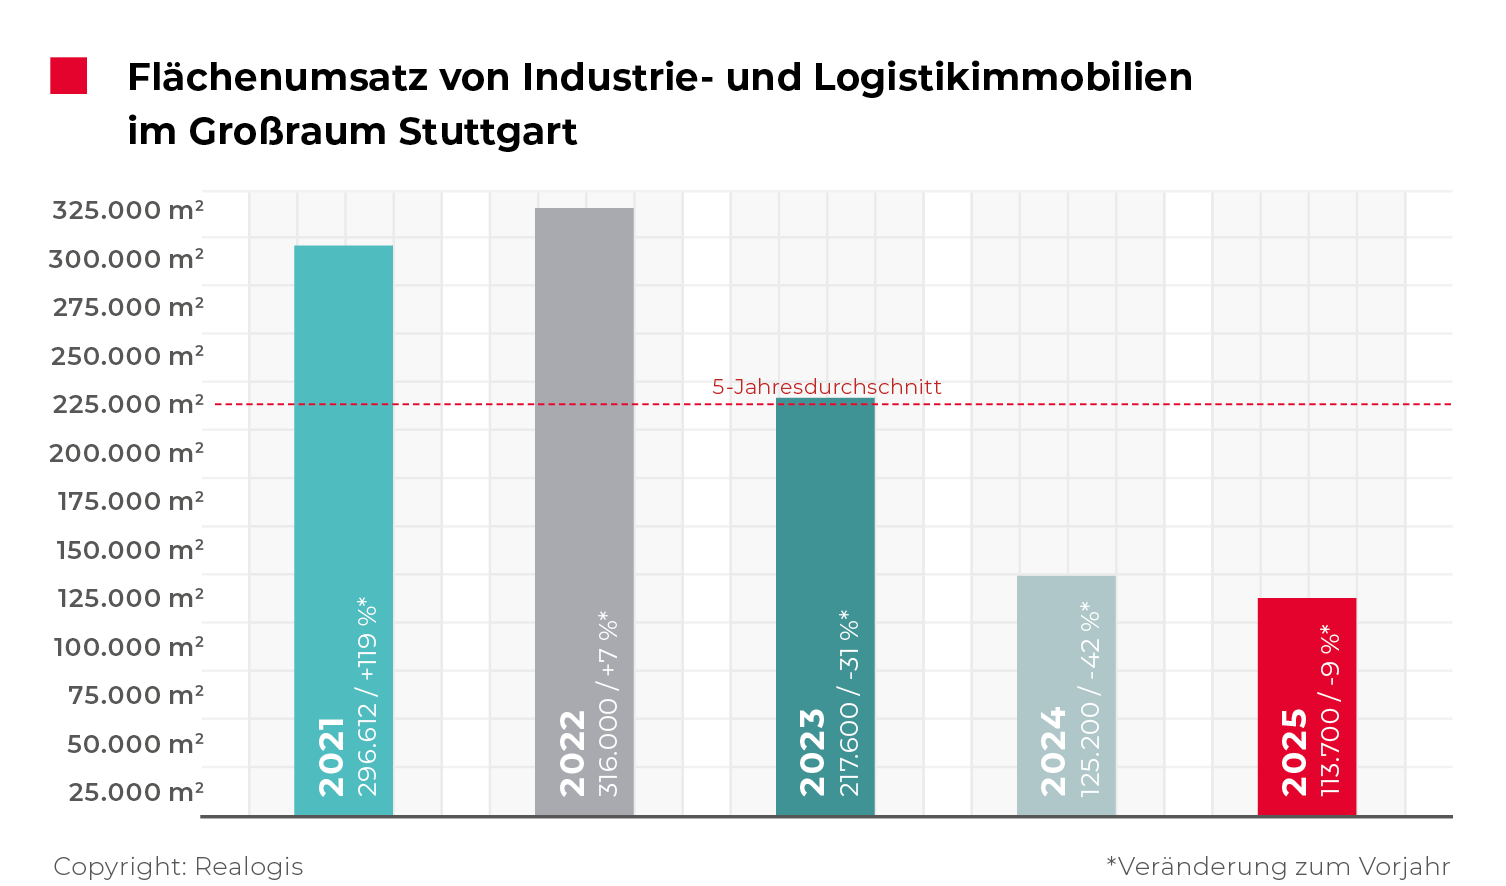
Nach Rückgängen von 31 % im Jahr 2023 und 42 % im Jahr 2024 setzte sich die Abwärtsbewegung damit fort, fiel jedoch deutlich geringer aus als in den beiden Vorjahren.
Fakten
- Flächenumsatz 2025: 113.700 m²
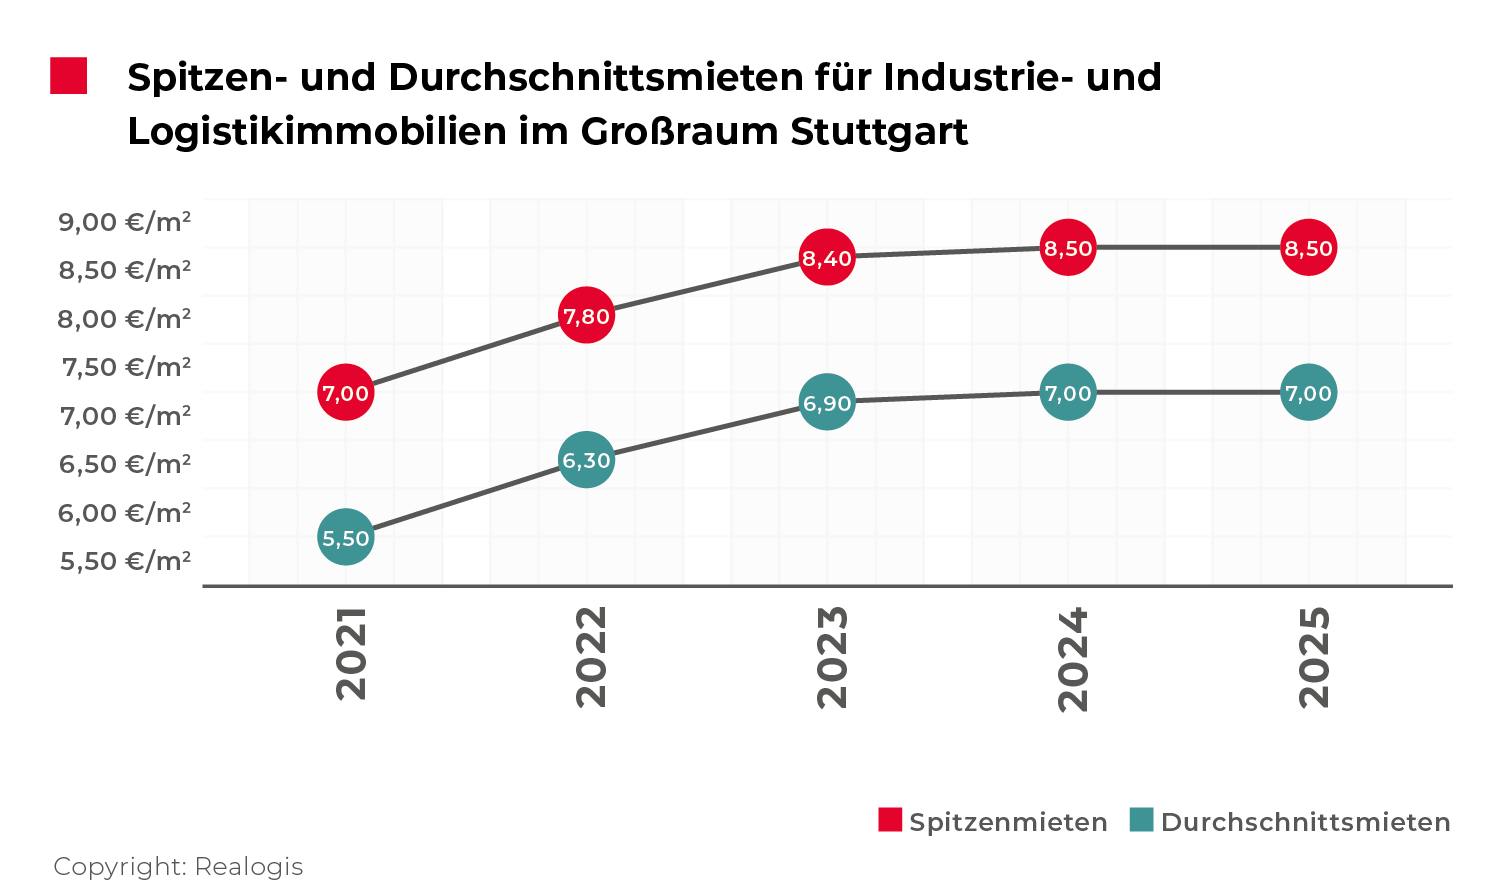
- Mieten: Spitzenmiete 8,50 €/m² und Durchschnittsmiete 7,00 €/m² stabil
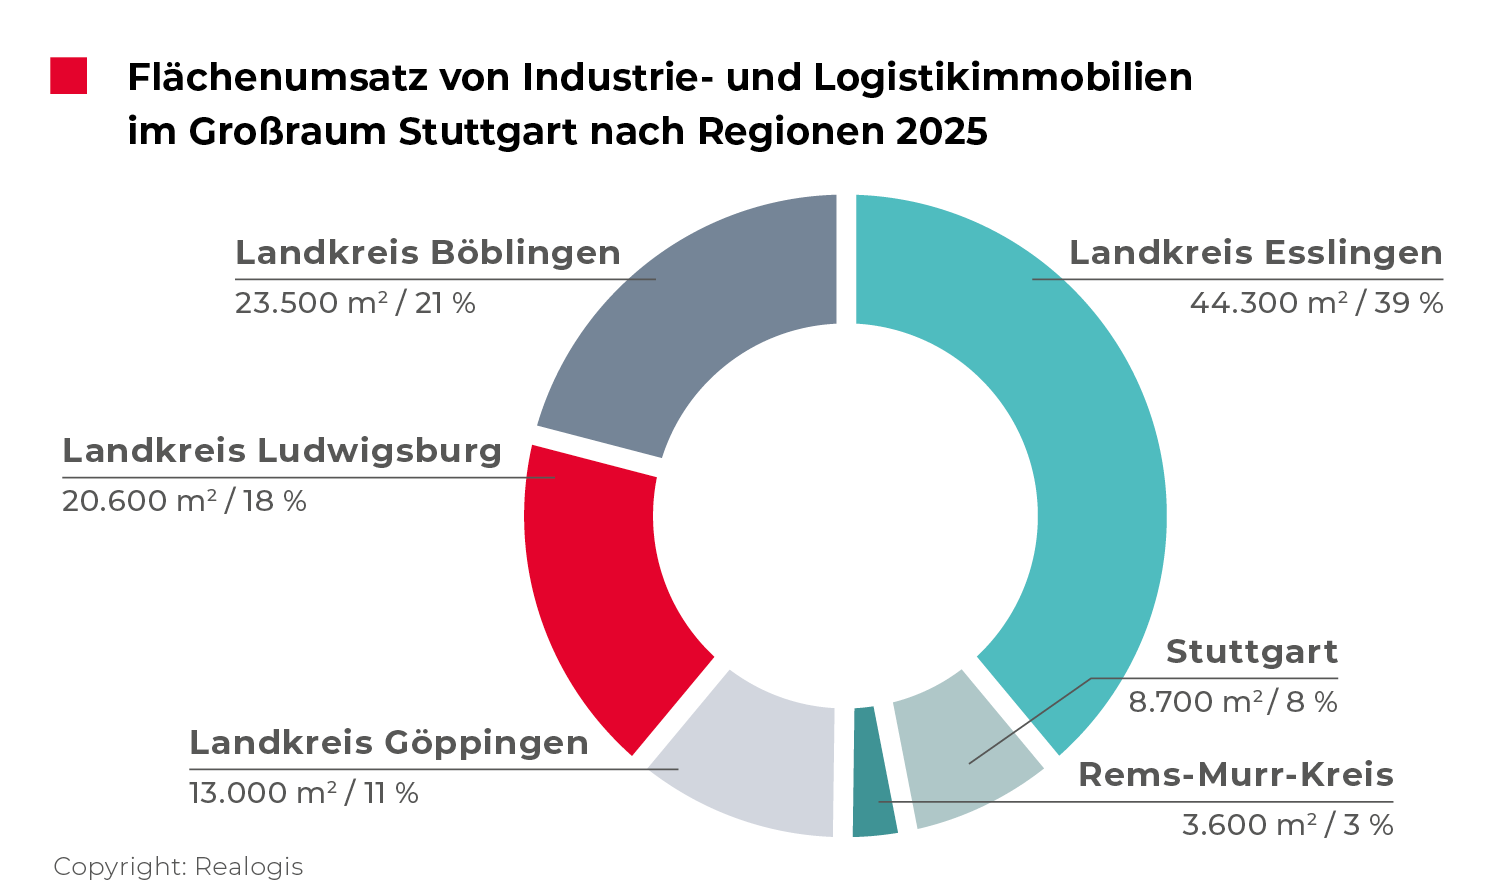
- Regionen: Esslingen führend, Böblingen mit stärkstem Zuwachs, Rems-Murr rückläufig
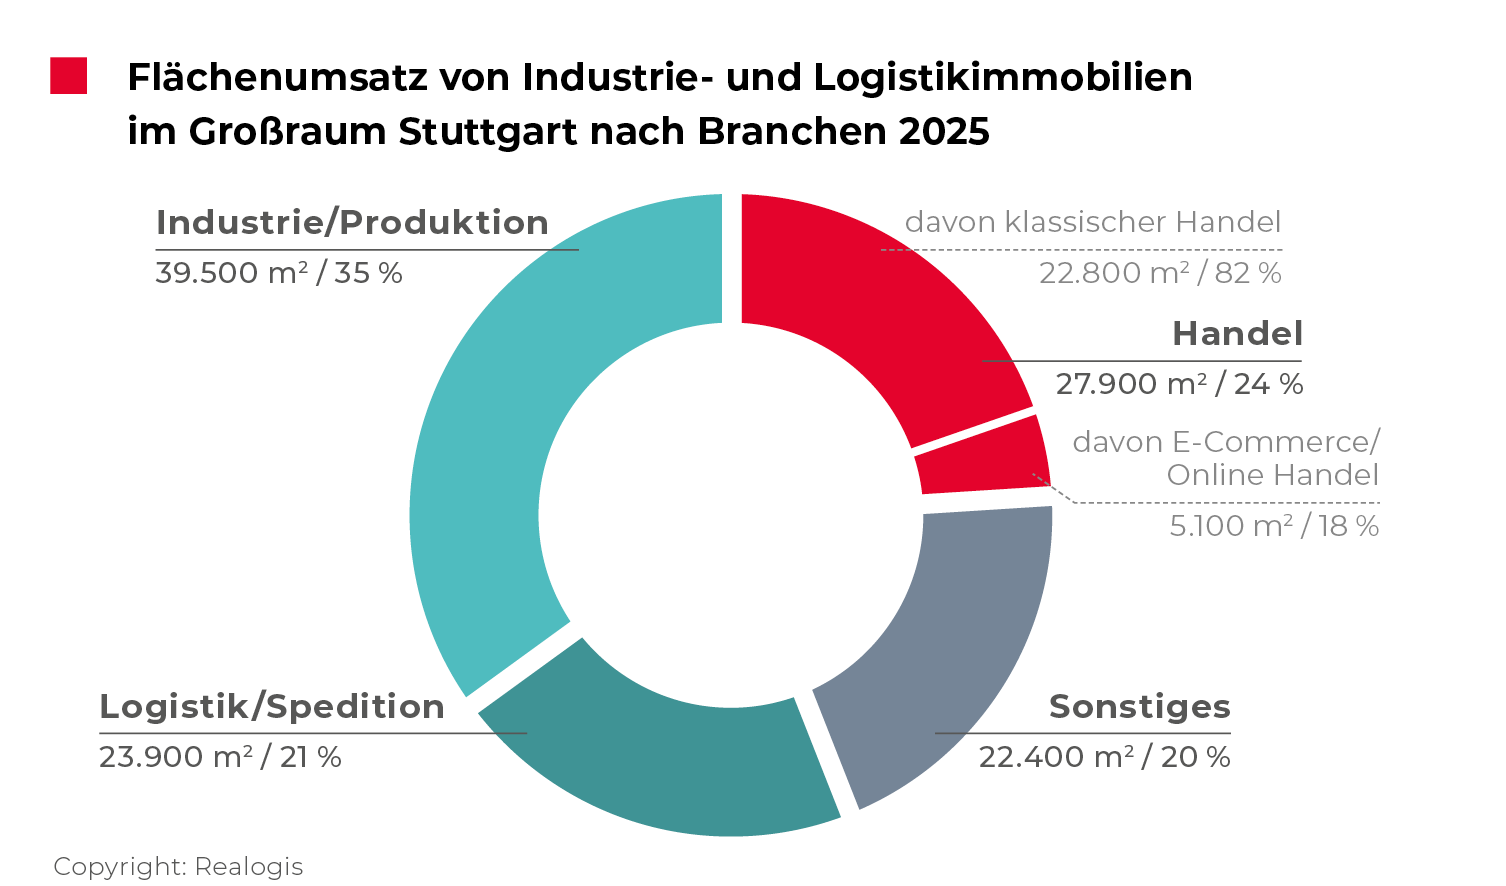
- Branchen: Industrie vorne, Logistik und Spedition mit deutlichem Zuwachs
- Struktur: 86 % des Umsatzes entfallen auf Flächen bis 5.000 m²
Zum Vergleich: 2022 war mit 316.000 m² das umsatzstärkste Jahr seit Beginn der Aufzeichnungen im Jahr 2011, während 2025 nun den niedrigsten Jahreswert markierte. Der 5-Jahresdurchschnitt des Flächenumsatzes wurde um 47 % unterschritten.
Die drei größten Flächenumsätze entfielen auf die Eigennutzer-Erweiterung von LIDL mit 9.000 m² im Landkreis Esslingen, die Klauss GmbH mit 7.000 m² im Landkreis Böblingen sowie einen Logistikdienstleister mit 5.000 m² im Landkreis Göppingen. Zusammen kamen diese Verträge auf 21.000 m² und einen Anteil von 18 % am Gesamtflächenumsatz.
Das Marktgebiet Stuttgart zeigte sich 2025 deutlich mieterorientiert. Mietabschlüsse erreichten 104.700 m² und stellten mit 92 % den überwiegenden Teil des Marktgeschehens. Eigennutzer kamen auf 9.000 m² und 8 % Anteil am Gesamtflächenumsatz.
Mieten 2025: Seitwärtsbewegung auf erhöhtem Niveau
Die Spitzenmiete lag im Gesamtjahr 2025 unverändert bei 8,50 €/m². Der seit 2020 anhaltende Anstieg kam damit zum Stillstand. Der 5-Jahresdurchschnitt von 8,04 €/m² wurde um 6 % übertroffen.
Auch die Durchschnittsmiete stabilisierte sich auf dem Vorjahresniveau von 7,00 €/m². Die seit 2022 beobachtete Verteuerung setzte sich somit nicht fort. Im Vergleich zum 5-Jahresdurchschnitt von 6,54 €/m² ergab sich ein Aufschlag von 7 %.
Flächenarten: Bestandsobjekte dominieren, Neubau mit selektiver Rolle
Bestandsflächen prägten 2025 deutlich das Marktgeschehen. Auf sie entfielen 98.200 m² und damit 87 % des Flächenumsatzes (2024: 124.200 m² / 99 %). Das entsprach einem Rückgang um 26.000 m² beziehungsweise 21 %. Der 5-Jahresdurchschnitt wurde um 39 % verfehlt.
Neubauten erreichten im Jahr 2025 insgesamt 15.500 m², was einem Anteil von 13 % am Gesamtflächenumsatz entspricht. Davon entfiel der überwiegende Teil auf ehemalige Brownfield-Flächen (12.900 m² bzw. 83 %), wobei der Abschluss durch LIDL im Landkreis Esslingen mit 9.000 m² rund 70 % des Brownfield-Volumens auf sich vereinte.
Abschlüsse auf der Grünen Wiese trugen mit 2.600 m² (17 %) lediglich nachrangig zu den Vermietungen in Neubauten bei.
Regionale Verteilung: Esslingen vorne, Böblingen holt auf, Rems-Murr mit Einbruch
Mit Ausnahme der Landkreise Esslingen und Böblingen verzeichneten alle Teilmärkte Rückgänge beim Flächenumsatz.
Landkreis Esslingen
Erstmals führend mit 44.300 m² und einem Marktanteil von 39 % (2024: 33.700 m² / 27 %). Der Flächenumsatz stieg um 10.600 m² beziehungsweise 31 %.
Der 5-Jahresdurchschnitt von 56.458 m² wurde um 22 % unterschritten. Die Erweiterung von LIDL trug 20 % zum Flächenumsatz der Gesamtregion bei.
Landkreis Böblingen
Zweiter Rang mit 23.500 m² und 21 % Marktanteil (2024: 6.400 m² / 5 %). Der Flächenumsatz erhöhte sich um 17.100 m² und damit auf mehr als das 3,5-fache des Vorjahres. Im Vorjahreszeitraum war der Landkreis noch letztplatziert und maßgeblich für das schwache Jahresergebnis 2024. Die Anmietung der Klauss GmbH trug mit 7.000 m² rund ein Drittel des Flächenumsatzes bei.
Landkreis Ludwigsburg
Dritter Platz mit 20.600 m² und 18 % Marktanteil (2024: 41.500 m² / 33 %). Nach zwei Jahren auf Rang eins halbierte sich der Flächenumsatz erneut. Mit einem Minus von 20.900 m² verzeichnete Ludwigsburg den stärksten absoluten Rückgang unter allen Regionen. Ursache waren fehlende großvolumige Abschlüsse.
Landkreis Göppingen
Unverändert Rang vier mit 13.000 m² und 11 % Marktanteil (2024: 15.500 m² / 12 %). Der Rückgang belief sich auf 2.500 m² beziehungsweise 16 %. Der 5-Jahresdurchschnitt von 24.404 m² wurde um 47 % verfehlt. Der Abschluss eines Logistikdienstleisters über 5.000 m² stellte 38 % des Flächenumsatzes im Landkreis dar.
Stadtgebiet Stuttgart
8.700 m² und 8 % Marktanteil (2024: 12.000 m² / 10 %). In den vergangenen fünf Gesamtjahren lag das Stadtgebiet nie über Rang fünf. Der 5-Jahresdurchschnitt wurde 2025 um 3 %verfehlt.
Rems-Murr-Kreis
Schlusslicht mit 3.600 m² und 3 % Marktanteil (2024: 16.100 m²/ 13 %). Der Flächenumsatz verringerte sich um 78 % und führte zu einem Abrutschen um drei Ränge. Der Marktanteil sank um 10 Prozentpunkte. Der 5-Jahresdurchschnitt von 13.245 m² wurde um 73 % unterschritten, nachdem er im Vorjahr noch leicht übertroffen worden war. 2024 hatte ein größerer Abschluss rund die Hälfte des Flächenumsatzes im Rems-Murr-Kreis ausgemacht
Branchenstruktur: Industrie vorne, Handel unter Druck, Logistik mit deutlichem Plus
Die Branchenstruktur zeigt deutliche Unterschiede in der Entwicklung der einzelnen Nutzergruppen.
Industrie und Produktion
Mit 39.500 m² und 35 % Marktanteil erneut größte Nutzergruppe (2024: 53.300 m² / 43 %). Der Flächenumsatz sank um 13.800 m² beziehungsweise 26 %. Der 5-Jahresdurchschnitt von 54.888 m² wurde um 28 % verfehlt.
Größere Abschlüsse, die im Vorjahr rund die Hälfte des Branchenvolumens ausmachten, wurden 2025 nicht verzeichnet.
Handel
Der Handel belegte 2025 mit 27.900 m² erneut den zweiten Platz im Branchenranking und kam auf einen Marktanteil von 24 % (2024: 35.400 m² / 28 %). Der Flächenumsatz verringerte sich damit um 7.500 m² beziehungsweise 21 %. Bereits 2024 war der Handel mit einem Minus von 46.700 m² und einer Halbierung seines Volumens die am stärksten betroffene Branche seit Beginn der branchenspezifischen Erfassung im Jahr 2013 gewesen. Im Gesamtjahr 2025 lag der Handelsflächenumsatz 54 % unter dem 5-Jahresdurchschnitt von 60.169 m² und verfehlte diesen damit branchenübergreifend am zweitstärksten.
Innerhalb des Handels entwickelten sich klassischer stationärer Handel und E-Commerce deutlich auseinander.
• Klassischer stationärer Handel erreichte 22.800 m² und stellte damit 82 % des Handelsflächenumsatzes (2024: 21.700 m²). Dies entsprach einem Zuwachs um 1.100 m² beziehungsweise 5 %. Die Abschlüsse von LIDL und der Klauss GmbH vereinten mehr als zwei Drittel des Volumens auf sich.
• E-Commerce-Unternehmen kamen 2025 auf 5.100 m² und 18 % des Handelsflächenumsatzes (2024: 13.700 m²). Der Flächenumsatz verringerte sich damit um 8.600 m² beziehungsweise 63 %.
Die Verschiebung innerhalb des Handels wird an den Anteilsverhältnissen deutlich. 2023 lag der E-Commerce noch bei 75 % gegenüber 25 % für den klassischen Handel. 2024 lag das Verhältnis bei 39 % zu 61 %, 2025 bei 18 % zu 82 %. Der gesamte Rückgang des Handelsflächenumsatzes im Vergleich zum Vorjahr ist auf ausbleibende Anmietungen von E-Commerce-Unternehmen zurückzuführen.
Logistik und Spedition
23.900 m² und 21 % Marktanteil (2024: 3.700 m² / 3 %). Der Flächenumsatz erhöhte sich um 20.200 m² beziehungsweise um 546 %. Es handelte sich um den einzigen Branchenzuwachs. Der 5-Jahresdurchschnitt wurde weiterhin um 67 % unterschritten. Die zusätzlichen Anmietungen kompensierten knapp zwei Drittel der Flächenrückgänge in den übrigen Branchen. Der Abschluss eines Logistikdienstleisters über 5.000 m² stellte 21 % des Branchenvolumens.
Kategorie „Sonstiges“
22.400 m² und 20 % Marktanteil (2024: 32.800 m² / 26 %). Der Flächenumsatz verringerte sich um 10.400 m² beziehungsweise 32 %. Der 5-Jahresdurchschnitt wurde in dieser Kategorie mit 15 % am geringsten unterschritten. Insgesamt lagen alle Branchen 2025 zwischen 15 % und 67 % unter ihren jeweiligen 5-Jahresdurchschnitten.
Wesentliche Umsatzbringer
| Unternehmen | Marktgebiet | Flächenumsatz | Art | Branche | |
|---|---|---|---|---|---|
| LIDL | LK Esslingen | 9.000 m² | Neubau (Brownfield) | Handel (klassisch) | |
| Klauss GmbH | LK Böblingen | 7.000 m² | Bestand | Handel (klassisch) | |
| Logistikdienstleister | LK Göppingen | 5.000 m² | Bestand | Logistik/Spedition |
Flächengrößen: Markt stützt sich zunehmend auf kleinere Formate
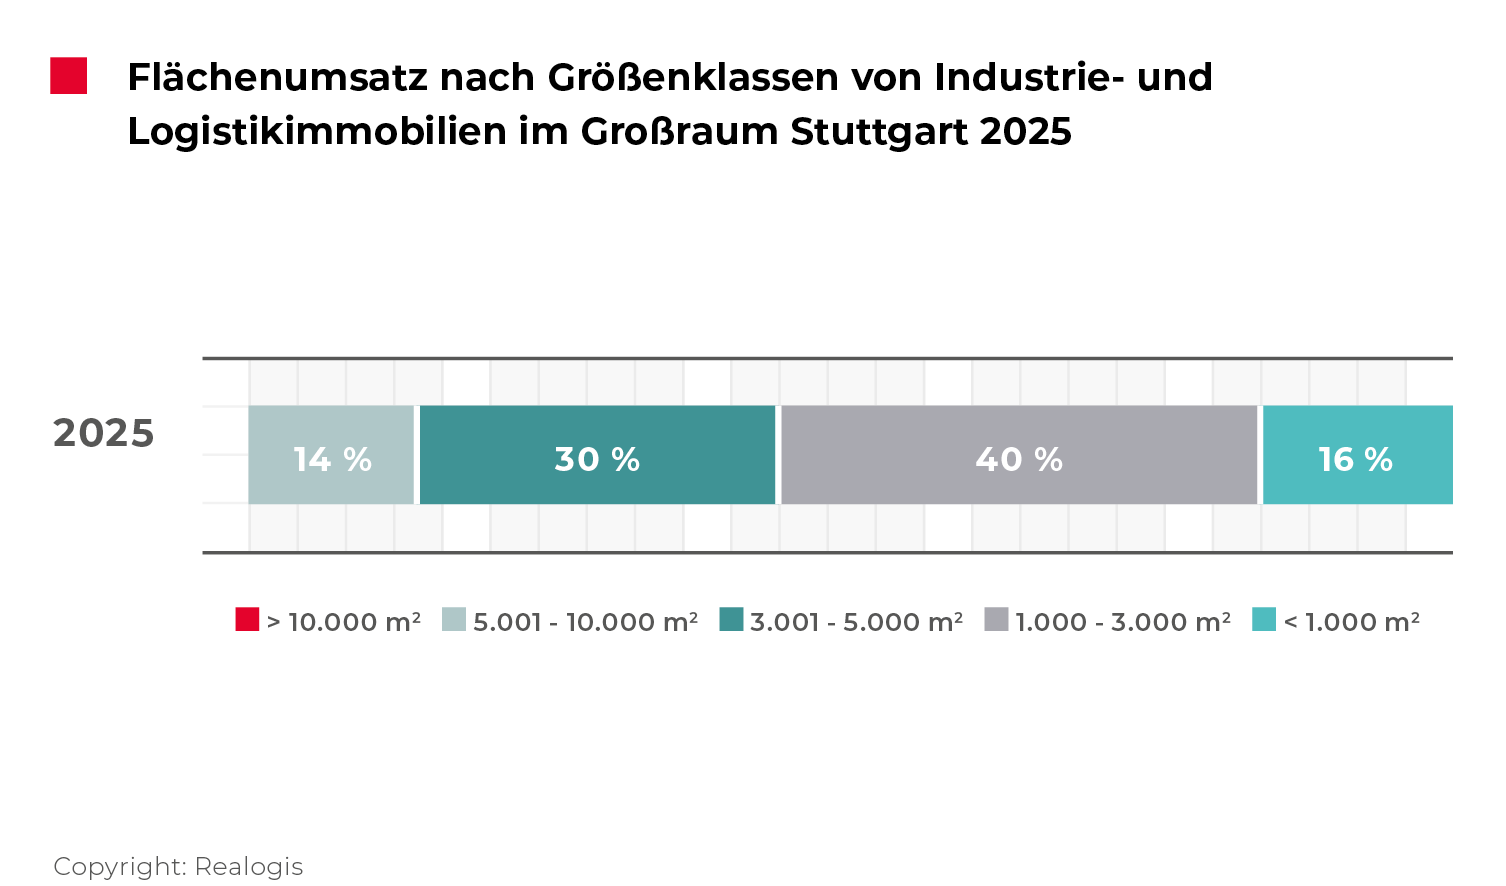
Großflächen ab 10.001 m² wurden wie im Vorjahreszeitraum nicht abgeschlossen. Damit blieb diese Kategorie zum dritten Mal seit Beginn der Aufzeichnungen im Jahr 2014 ohne Umsatz.
5.001 m² bis 10.000 m²
16.000 m² und 14 % Marktanteil (2024: 55.200 m² / 44 %). Der Flächenumsatz verringerte sich damit um mehr als zwei Drittel. Der 5-Jahresdurchschnitt von 49.698 m² wurde um 68 % unterschritten, nachdem er im Vorjahr noch um 6 % übertroffen worden war.
3.001 m² bis 5.000 m²
34.000 m² und 30 % Marktanteil (2024: 26.800 m² / 21 %). Der Zuwachs von 7.200 m² entsprach 27 %. Der 5-Jahresdurchschnitt von 38.800 m² wurde um 12 % verfehlt. Der Abschluss eines Logistikdienstleisters über 5.000 m² machte 15 % des Umsatzes dieser Kategorie aus.
1.000 m² bis 3.000 m²
45.100 m² und 40 % Marktanteil (2024: 30.700 m² / 25 %). Der Flächenumsatz erhöhte sich um 14.400 m² beziehungsweise 47 % und verzeichnete damit den stärksten absoluten Zuwachs aller Größenklassen. Nachdem der 5-Jahresdurchschnitt im Vorjahr noch um 11 % unterschritten worden war, lag der Wert im Jahr 2025 um 17 % über dem aktuellen 5-Jahresdurchschnitt von 38.677 m².
Unter 1.000 m²
18.600 m² und 16 % Marktanteil (2024: 12.500 m² / 10 %). Der Flächenumsatz stieg um 6.100 m² beziehungsweise 49 % und erzielte damit den prozentual stärksten Zuwachs. Der 5-Jahresdurchschnitt von 11.908 m² wurde mit 56 % am deutlichsten übertroffen.
Die Rückgänge in den Flächenklassen ab 5.001 m² konnten durch die Zuwächse in den kleineren Segmenten nicht vollständig ausgeglichen werden. Gegenüber dem Gesamtjahr 2024 ergab sich eine Differenz von 11.500 m². Flächen bis 5.000 m² kamen 2025 auf 86 % des Gesamtflächenumsatzes (2024: 56 %).

Ausblick 2026: Strategische Neuorientierung und schrittweise Belebung
Nach dem Durchschreiten des konjunkturellen Tiefpunkts befindet sich der Stuttgarter Logistik- und Industrieimmobilienmarkt weiterhin in einer Phase strategischer Neuorientierung, in der sich ab 2026 schrittweise wieder mehr Bewegung abzeichnen dürfte. Die Nachfrage bleibt vor dem Hintergrund der gesamtwirtschaftlichen Lage sowie der strukturellen Herausforderungen insbesondere in der Automotive-Industrie selektiv.
Die Region verfügt aber über eine hohe industrielle Kompetenz, ausgeprägtes technologisches Know-how und starke Innovationsstrukturen. Diese Faktoren wirken stabilisierend und bilden die Grundlage für eine moderate Belebung des Flächenumsatzes im Verlauf des Jahres 2026.
Fordern Sie den kompletten Marktbericht als PDF an
